200 Mal Amerika Tutup Sejak 2008, tapi yang Bertahan Nilainya Naik 13 Persen
Sejak 2008, sekitar 200 mal di Amerika Serikat tutup, sementara nilai properti mal papan atas justru naik 13 persen dalam setahun terakhir. Pemenangnya melepas department store dan menaruh taruhan pada F&B, gym, hiburan, bahkan hunian.
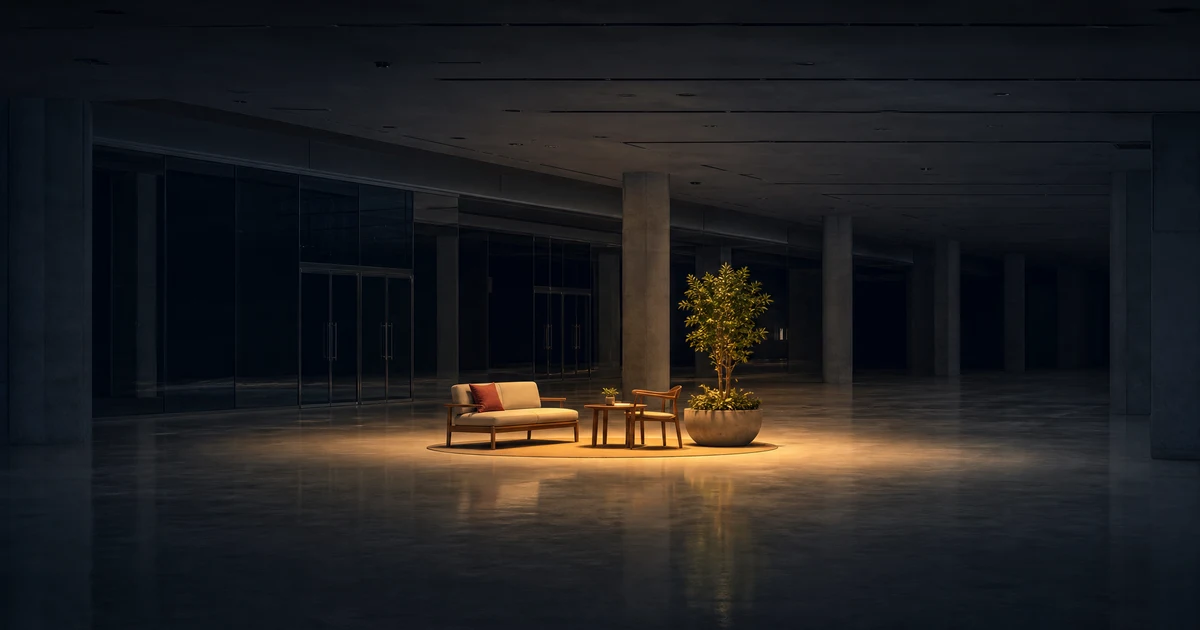
Di hampir setiap mal di Amerika, ada satu sofa di luar ruang ganti yang selama puluhan tahun dianggap aset paling sia-sia di seluruh bangunan. Tidak ada barang yang dijual di situ, tidak ada margin yang dihasilkan — hanya tempat duduk bagi siapa pun yang ikut datang belanja tapi tidak ikut belanja: pasangan, ibu, atau kakek yang menunggu sambil memegang tumpukan kantong belanja.
Paco Underhill, peneliti perilaku belanja yang sudah bekerja dengan mal di lebih dari 30 negara dan menulis buku Call of the Mall pada 2004, punya sebutan untuk sofa itu: "parkir untuk hewan peliharaan berkaki dua". Menurutnya, beri pendamping itu tempat duduk, dan orang yang mereka temani punya alasan untuk berbelanja lebih lama.
Sofa yang dulu dianggap remeh itu kini dekat dengan strategi bisnis sungguhan. Data dari Green Street yang pertama kali dilaporkan The Wall Street Journal mencatat sekitar 200 mal di Amerika Serikat tutup sejak 2008 — tapi nilai properti mal yang bertahan naik 13 persen dalam setahun terakhir, kenaikan tertinggi di antara semua sektor properti komersial besar. Kunjungan ke mal indoor pada Januari–Agustus 2026 juga naik 2,5 persen dibanding periode yang sama tahun sebelumnya, menurut data Placer.ai, membuat trafiknya hanya 1,3 persen di bawah level sebelum pandemi pada 2019.
Alih-alih sekadar menyediakan tempat belanja, mal yang bertahan memberi orang alasan untuk menghabiskan seharian penuh di sana — menukar formula lama department store dengan restoran, gym, hiburan, layanan kecantikan, bahkan apartemen.
Department Store Dulu Menentukan Siapa Boleh Masuk
Menurut Underhill, mal Amerika selama ini adalah "solusi setengah jadi". Department store yang menjadi penyewa utama memang membantu developer mendapatkan pembiayaan dan menarik pengunjung, tapi mereka juga yang menentukan siapa boleh menyewa ruang di sekitarnya. "Mereka sangat tegas: saya tidak mau apotek. Saya tidak mau toko perkakas. Saya tidak mau toko kelontong. Saya tidak mau ada troli belanja di dalam mal," kata Underhill kepada Fortune. Larangan semacam itu membuat mal bergantung pada kunjungan belanja yang sifatnya sesekali — orang datang kalau memang butuh baju baru, bukan karena ada urusan rutin di sana. Underhill menyebut mal di luar Amerika justru dibangun dengan bauran yang lebih luas: makanan, rekreasi, layanan, dan kehidupan sosial yang mendorong kunjungan berulang. Mal Amerika kini mengisi kekosongan itu — gym, tempat penitipan anak, praktik dokter, restoran, dan layanan kecantikan masuk ke ruang yang dulu tertutup untuk mereka. Vince Tibone, analis ritel di Green Street, menyebut bekas lahan department store dan lahan kosong di sekitarnya kini berubah jadi tempat hiburan, hunian, hotel, hingga kantor.
37,6 Persen Kunjungan Kini Lebih dari Satu Jam
R.J. Hottovy, kepala riset analitis di Placer.ai, menyebut perubahan bauran penyewa, event, dan atraksi membuat sebagian mal berubah jadi "tempat ketiga" — atau bahkan "tempat kedua kalau rumahmu sekarang jadi kantor". Data Placer.ai mencatat 37,6 persen kunjungan ke mal indoor pada 2025 berlangsung lebih dari 75 menit, proporsi yang lebih tinggi dibanding pusat belanja terbuka maupun outlet. Angka itu menjelaskan kenapa anchor tenant — penyewa utama yang jadi alasan orang datang ke mal — bergeser maknanya. Dulu anchor tenant diukur dari seberapa banyak transaksi yang dia tarik. Sekarang, penyewa yang paling diperebutkan adalah yang membuat orang betah tinggal paling lama, karena makin lama orang berada di dalam mal, makin besar peluang mereka mampir ke toko yang tadinya tidak masuk rencana.
Generasi Z dan Ritual Nongkrong yang Kembali
Bagi banyak anggota Generasi Z, mal membangkitkan ritual remaja yang familiar: mengabari grup chat, mencari tahu siapa yang orang tuanya bisa mengantar, lalu menghabiskan sore tanpa rencana pasti — berkeliling toko, berbagi kentang goreng di food court, dan tidak melakukan apa-apa bersama-sama. Studi dari Sunnie dan Westfield Rise, divisi media dan pengalaman milik pemilik mal Unibail-Rodamco-Westfield, menemukan 73 persen perempuan Gen Z yang disurvei menyebut mal sebagai tempat utama mereka menghabiskan waktu bersama teman. Waktu tanpa daftar belanja itu ternyata bisa berubah jadi nilai ekonomi: sore ngopi bisa berlanjut jadi makan malam, main ke arcade bisa memanjang jadi mampir ke toko yang produknya baru mereka lihat di TikTok. Peritel juga berhenti memperlakukan e-commerce dan toko fisik sebagai dua kubu yang berlawanan. Menurut Tibone, permintaan ruang di mal sekarang sekuat dekade terakhir, dan brand yang tadinya cuma online kini melihat toko fisik sebagai cara memasarkan diri, menarik pelanggan baru, dan mendongkrak penjualan online di sekitarnya. Brand yang mulanya coba-coba lewat pop-up kini mulai menandatangani sewa lima tahun atau lebih.
Bukan Semua Mal Ikut Terangkat
Dari sekitar 900 mal yang dipantau Green Street di seluruh Amerika Serikat, Tibone memperkirakan hanya sekitar 250 yang benar-benar menikmati kebangkitan ini. Mal yang dinilai A-minus atau lebih tinggi oleh Green Street — artinya masuk kategori mal berkualitas dan berkinerja lebih baik — cenderung menarik pengunjung berpenghasilan lebih tinggi, sementara mal yang kurang mendapat investasi tertinggal di belakang. Mengubah arah sebuah mal juga butuh uang dan waktu. Underhill bilang para eksekutif umumnya sudah tahu apa yang properti mereka butuhkan, tapi transformasi biasanya makan waktu sekitar dua tahun — jangka waktu yang tidak nyaman bagi perusahaan yang melaporkan hasil tiap kuartal. Mal-mal terkuat pun masih bersandar pada belanja kelompok kaya yang diuntungkan pasar saham yang sedang naik. Koreksi pasar saham yang berkepanjangan, menurut Tibone, bisa melemahkan penjualan penyewa dan menghentikan rencana pembukaan toko baru.
Datanya milik pasar Amerika, dan belum ada angka terverifikasi yang menunjukkan pola yang sama persis terjadi di mal-mal Indonesia. Tapi arah pergeserannya masuk akal untuk dibaca sebagai pola, bukan kebetulan lokal: department store sebagai jangkar penyewa sudah lama kehilangan daya tarik tunggalnya, dan pengelola mal di kota besar makin serius menambah porsi F&B, bioskop, gym, hingga co-working space.
Yang berubah bukan sekadar bauran penyewa, tapi cara mal mengukur siapa yang layak dapat lokasi terbaik. Anchor tenant lama diukur dari transaksi yang dia tarik ke dalam gedung. Anchor tenant baru diukur dari berapa lama dia membuat orang mau tinggal — dua metrik yang tidak selalu berjalan seiring.
Konsekuensinya turun ke penyewa kecil. Trafik yang datang untuk menghabiskan waktu berperilaku beda dari trafik yang datang untuk membeli: yang pertama menjelajah, mampir ke tempat yang tidak direncanakan, dan lebih mudah dibujuk oleh suasana. Penyewa kecil yang posisinya dekat dengan titik-titik nongkrong — food court, area duduk, jalur ke bioskop — kemungkinan besar diuntungkan lebih dari yang posisinya cuma mengandalkan orang lewat mau belanja.