Pembiayaan Gadai Naik 50,73%, Ruang Menabung Rumah Tangga Menyempit
Penyaluran pembiayaan gadai tumbuh 50,73% secara tahunan per Juli 2026, tepat ketika porsi pendapatan rumah tangga untuk konsumsi naik dari 72,7% ke 74,2% dalam sebulan. Dua data ini menunjukkan ruang menabung yang makin sempit, dan itu punya arti langsung bagi brand yang bergantung pada belanja rutin konsumen.
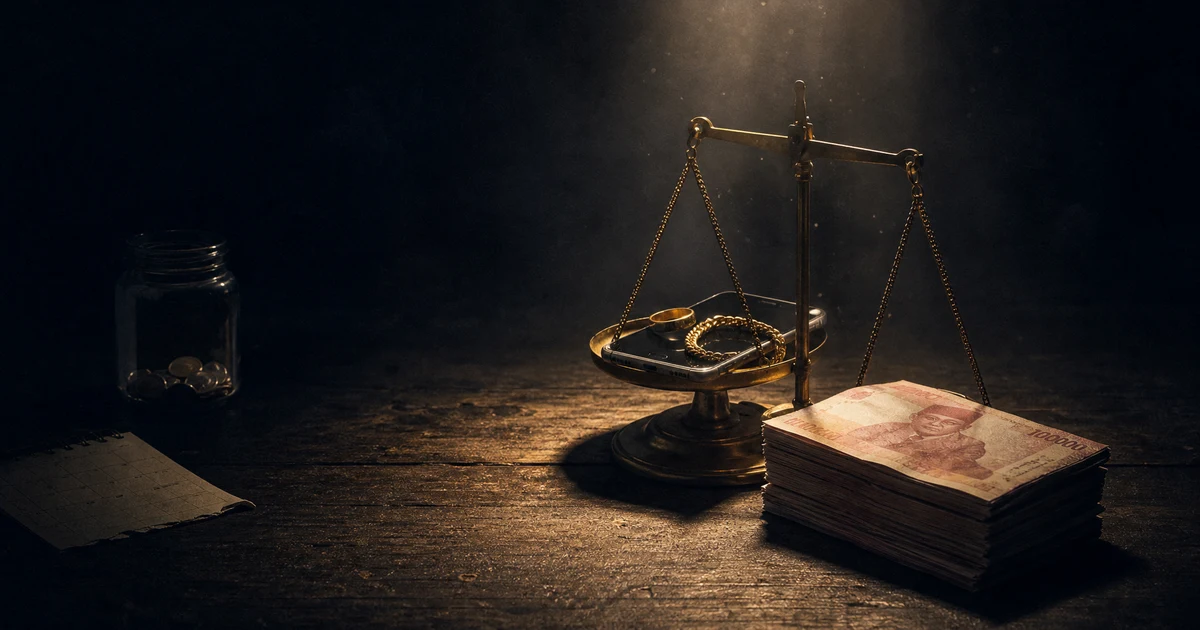
Otoritas Jasa Keuangan mencatat penyaluran pembiayaan industri pergadaian naik 50,73% secara tahunan per Juli 2026, menurut data yang dikutip Kontan Insight. Angka itu berarti nilai uang yang keluar dari pegadaian ke tangan masyarakat — lewat gadai emas, kendaraan, atau barang berharga lain — tumbuh separuh lebih besar dibanding setahun sebelumnya.
Di periode yang berdekatan, Survei Konsumen Bank Indonesia mencatat proporsi pendapatan yang dipakai rumah tangga untuk konsumsi naik dari 72,7% pada Juli 2026 menjadi 74,2% pada Agustus 2026. Selisihnya kecil di atas kertas, tapi artinya ruang yang tersisa untuk ditabung menyusut dalam waktu sebulan.
Dua data ini datang dari sumber dan metode pengukuran yang berbeda — satu soal penyaluran kredit, satu soal alokasi pendapatan rumah tangga. Tapi keduanya muncul di bulan-bulan yang berdekatan, Juli dan Agustus 2026, dan mengarah ke pertanyaan yang sama: apa yang sedang terjadi pada arus kas rumah tangga, dan apa artinya bagi brand yang jualan ke mereka.
Gadai Sebagai Jalan Pintas Arus Kas
Gadai bekerja berbeda dari kredit bank biasa. Nasabah menyerahkan barang bernilai — emas, kendaraan, elektronik, atau surat berharga lain — sebagai jaminan, dan uang cair dalam hitungan yang jauh lebih singkat dibanding proses kredit konvensional. Karakter itu membuat gadai bukan instrumen yang biasa dipilih untuk investasi jangka panjang, melainkan untuk menutup kebutuhan yang mendesak. Itulah yang membuat pertumbuhan pembiayaannya layak dibaca sebagai indikator arus kas rumah tangga. OJK mencatat pertumbuhan itu berada di angka 50,73% secara tahunan per Juli 2026, tanpa rincian lebih jauh soal jenis barang yang paling banyak digadaikan atau profil nasabahnya dalam data yang dikutip Kontan Insight. Yang tercatat jelas hanya satu: nilai pembiayaan yang mengalir lewat jalur ini tumbuh separuh lebih besar dibanding periode yang sama tahun sebelumnya.
Ruang Menabung yang Menyempit dalam Sebulan
Survei Konsumen BI mengukur berapa persen pendapatan rumah tangga yang habis untuk belanja sehari-hari, dibandingkan dengan yang disisihkan untuk tabungan atau cicilan. Pada Juli 2026, proporsi itu tercatat 72,7%. Sebulan berikutnya, naik menjadi 74,2%. Kenaikan 1,5 poin persentase terlihat kecil di atas kertas. Secara matematis, itu berarti dari setiap Rp1 juta pendapatan, porsi yang tersisa untuk ditabung berkurang sekitar Rp15.000 dibanding bulan sebelumnya, di level rata-rata nasional. Survei Konsumen BI menangkap persepsi rumah tangga sendiri soal keuangan mereka, bukan data transaksi yang tercatat otomatis di sistem bank. Itu berarti kenaikan ini datang langsung dari cara konsumen menilai pengeluaran mereka sendiri, bulan ke bulan.
Dua Data, Satu Arah, Metodologi Berbeda
OJK mengukur penyaluran pembiayaan lewat industri pergadaian, dilaporkan secara tahunan. BI mengukur persepsi rumah tangga soal alokasi pendapatan mereka sendiri, lewat survei bulanan. Dua instrumen ini berjalan di jalur data yang berbeda, dikumpulkan dengan metode berbeda, dan tidak dirancang untuk saling membuktikan. Yang bisa dibaca dari keduanya adalah arah yang sama, muncul di periode yang berdekatan: pembiayaan gadai naik tajam per Juli 2026, dan pada bulan berikutnya porsi pendapatan untuk konsumsi ikut naik. Korelasi ini masuk akal secara logis — rumah tangga yang ruang menabungnya menyempit lebih mungkin mencari pembiayaan cepat — tapi data yang tersedia belum cukup untuk menyebut satu sebagai penyebab langsung yang lain.
Kenapa Brand F&B dan Retail Perlu Membaca Ini?
Ketika rumah tangga menaikkan porsi pendapatan untuk konsumsi harian sambil mencari likuiditas cepat lewat gadai, yang lebih mungkin bergeser adalah frekuensi belanja dan besaran tiap transaksi. Orang tetap makan, tetap membeli kebutuhan pokok, tapi jumlah kunjungan dalam sebulan atau nilai belanja saat checkout bisa berubah tanpa terlihat dari sekadar angka pertumbuhan kategori. Data OJK dan BI di atas tidak mengukur perilaku belanja di kedai kopi, restoran, atau toko ritel secara langsung. Yang keduanya berikan adalah konteks makro: tekanan pada arus kas rumah tangga yang sedang berlangsung di level nasional, pada periode Juli-Agustus 2026.
Membaca dua data ini bersama menggoda untuk menyimpulkan konsumsi rumah tangga Indonesia sedang melemah. Yang lebih tepat digambarkan sebagai tekanan arus kas jangka pendek: orang yang menggadai barang untuk kebutuhan mendesak biasanya tetap harus makan dan berbelanja kebutuhan pokok, hanya saja sumber dananya berubah.
Bagi brand F&B dan retail, sinyal yang lebih layak dipantau adalah dua angka internal: rata-rata nilai transaksi dan frekuensi kunjungan pelanggan berulang. Penurunan pada dua angka ini, sementara jumlah transaksi bertahan, menunjukkan konsumen sedang menyesuaikan cara belanja mereka.
OJK mengukur penyaluran kredit gadai secara tahunan, sementara BI mengukur porsi pendapatan rumah tangga secara bulanan — dua metodologi yang tidak dirancang untuk membuktikan hubungan sebab-akibat satu sama lain. Yang bisa dipegang adalah korelasi arah: ruang menabung menyempit di satu sisi, permintaan pembiayaan cepat seperti gadai naik 50,73% di sisi lain, dalam periode yang berdekat.